
01
Ohne Konto beginnen
Der Entwurf liegt in Ihrem Browser; das Konto legen Sie im letzten Schritt an.
Für Verbände, Innungen und Vereine
Absender, Beitragsformel und Mitgliederliste im Browser eintragen, jede Rechnung in der Vorschau prüfen und erst am Ende ein Konto anlegen – die Rechnungen entstehen als PDF mit eingebetteter E-Rechnung nach ZUGFeRD/
Pflicht E-Rechnung zwischen Unternehmen im Inland: grundsätzlich Pflicht für Umsätze ab 2027, wenn der Gesamtumsatz 2026 über 800.000 € lag, sonst ab 2028. Echte Mitgliedsbeiträge sind nach Auffassung der Finanzverwaltung nicht betroffen. Zum Pflicht-Check
Der Entwurf bleibt in Ihrem Browser, bis Sie ein Konto anlegen.
01
Der Entwurf liegt in Ihrem Browser; das Konto legen Sie im letzten Schritt an.
02
Grundbeitrag, Anteil der Lohnsumme oder Staffel – auf den Cent gerechnet.
03
PDF mit ZUGFeRD/
So funktioniert’s
Der Assistent fragt nur ab, was auf der Rechnung steht. Jede Eingabe wird im Browser gespeichert; Sie können jederzeit zurückgehen und Angaben ändern.
Absender
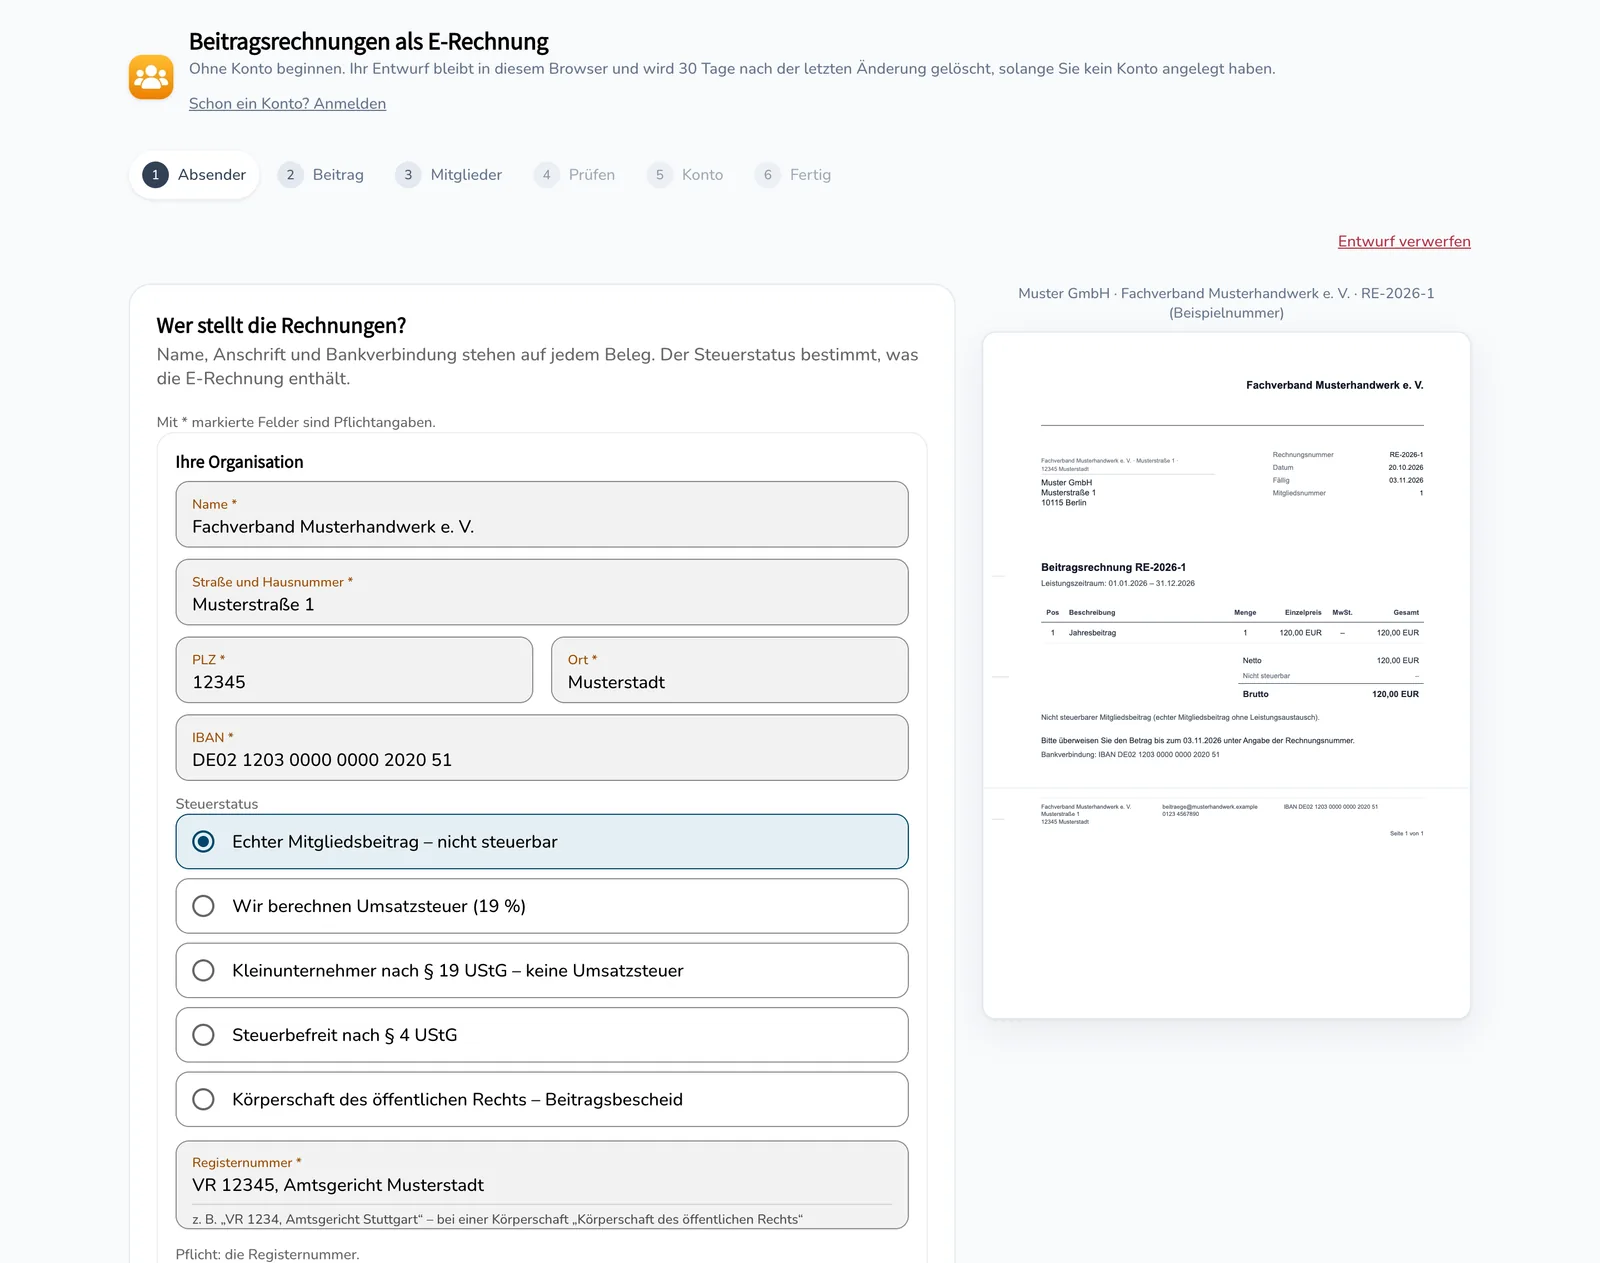
Name, Anschrift und IBAN Ihrer Organisation, dazu der Steuerstatus im Klartext: vom echten, nicht steuerbaren Mitgliedsbeitrag über Umsatzsteuer, Kleinunternehmer und Steuerbefreiung bis zur Körperschaft des öffentlichen Rechts mit Beitragsbescheid. Mit Präfix und Startnummer setzen Sie Ihren bisherigen Nummernkreis fort. Rechnet die Geschäftsstelle für mehrere Organisationen ab, etwa für Innung und Fachverband, legen Sie weitere Rechnungssteller an.
Beitrag
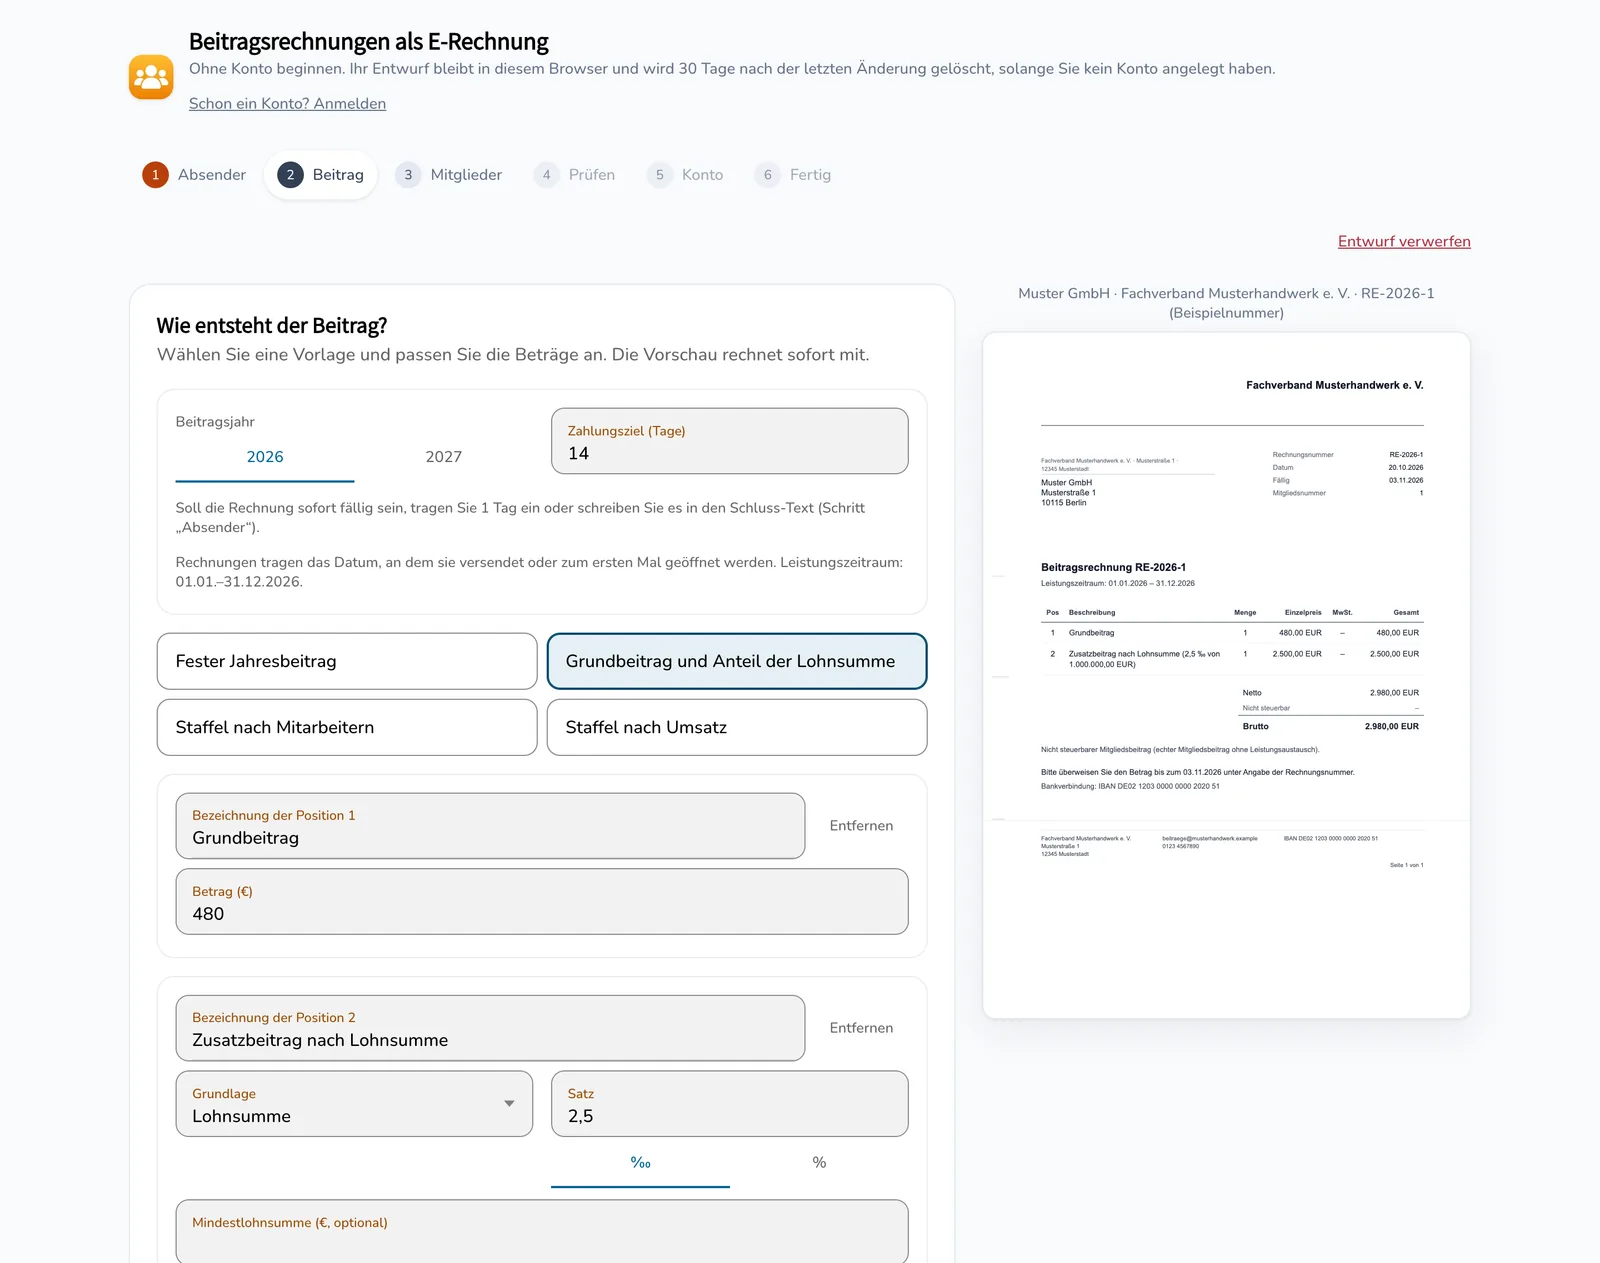
Wählen Sie eine Vorlage – fester Jahresbeitrag, Grundbeitrag und Anteil der Lohnsumme oder eine Staffel, die sich an der Größe eines Unternehmens orientiert – und passen Sie die Beträge an. Den Anteil geben Sie in Promille oder Prozent an, auf Wunsch mit Mindestlohnsumme. Beitragsjahr und Zahlungsziel legen Sie im selben Schritt fest; die Vorschau rechnet mit einem Beispielwert sofort mit.
Mitglieder
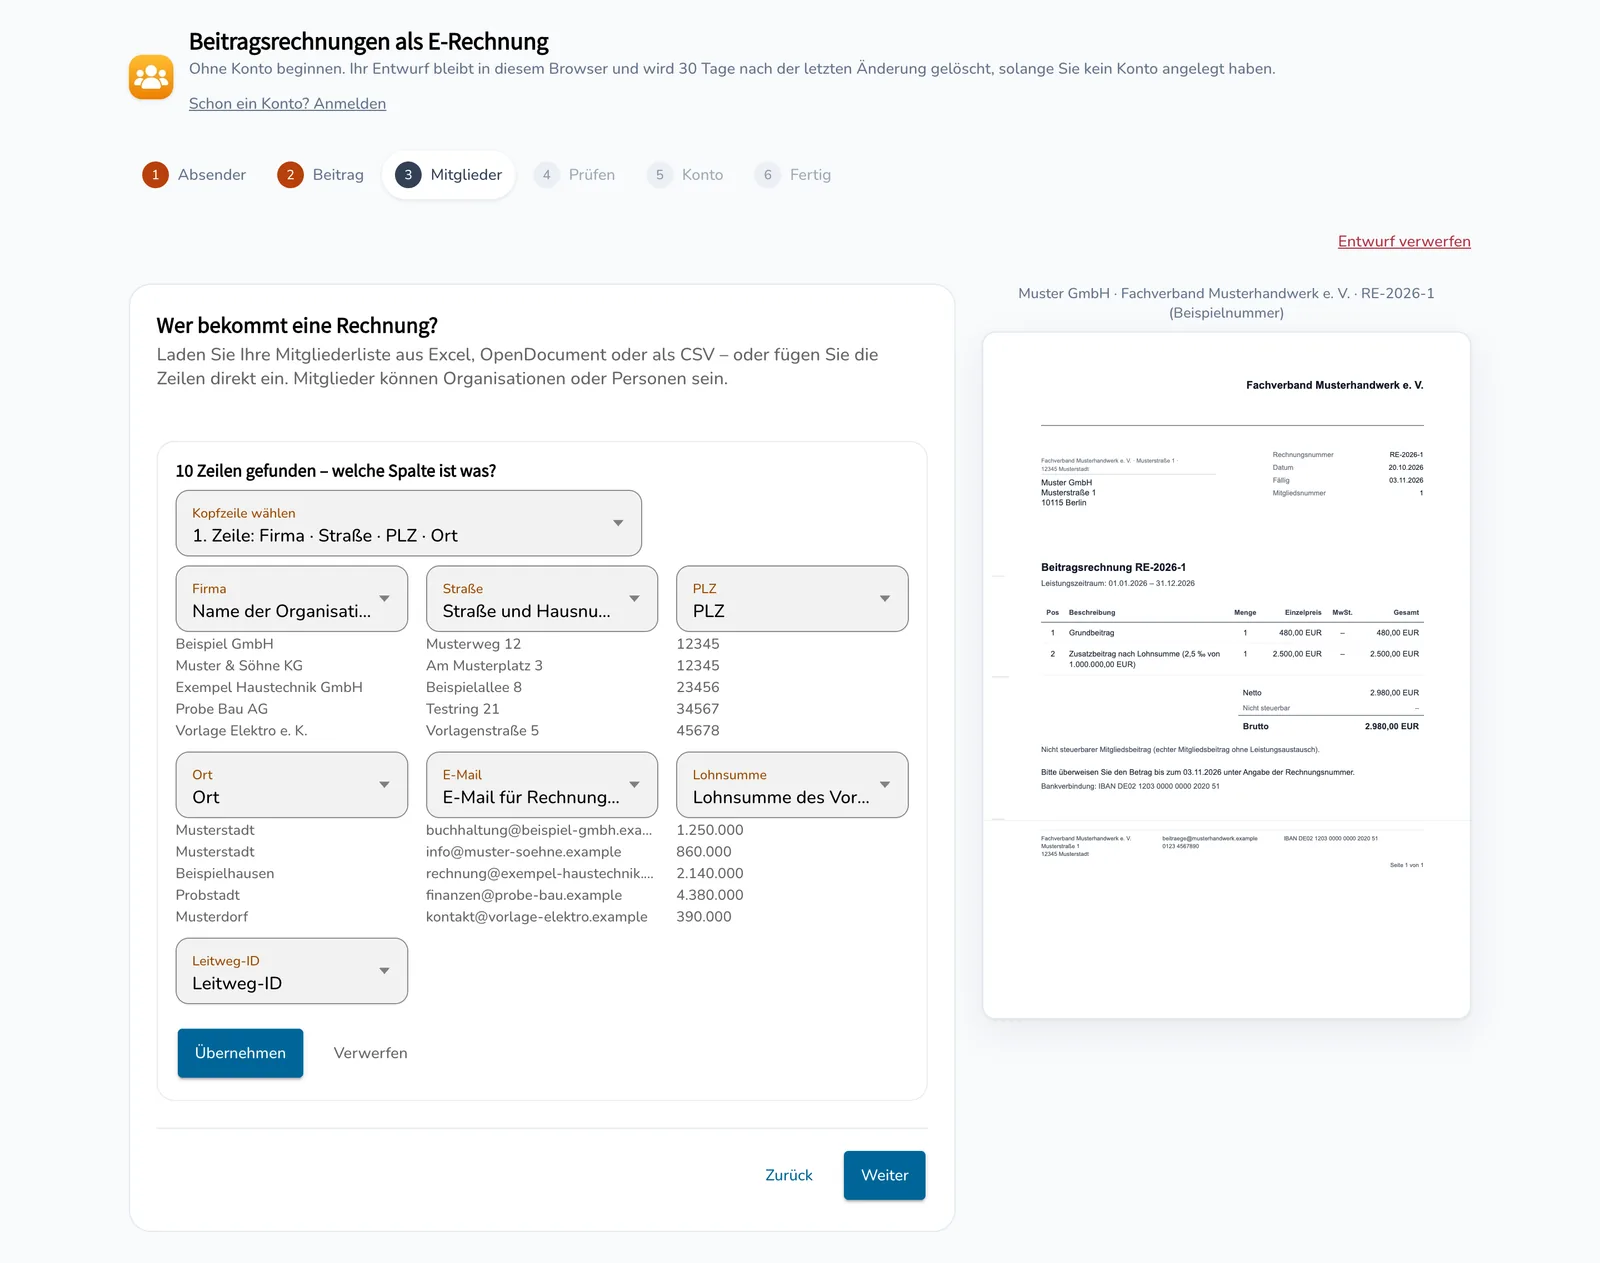
Laden Sie Ihre Mitgliederliste als Excel-Datei (.xlsx, .xls), OpenDocument (.ods) oder CSV bis 10 MB, fügen Sie Zeilen direkt aus Excel ein oder legen Sie Mitglieder von Hand an. Die Spalten ordnet der Assistent selbst zu, Sie korrigieren, wo nötig. Mitglieder können Organisationen oder Personen sein; Lohnsumme, Leitweg-ID oder Käuferreferenz stehen je Mitglied mit in der Liste.
Prüfen
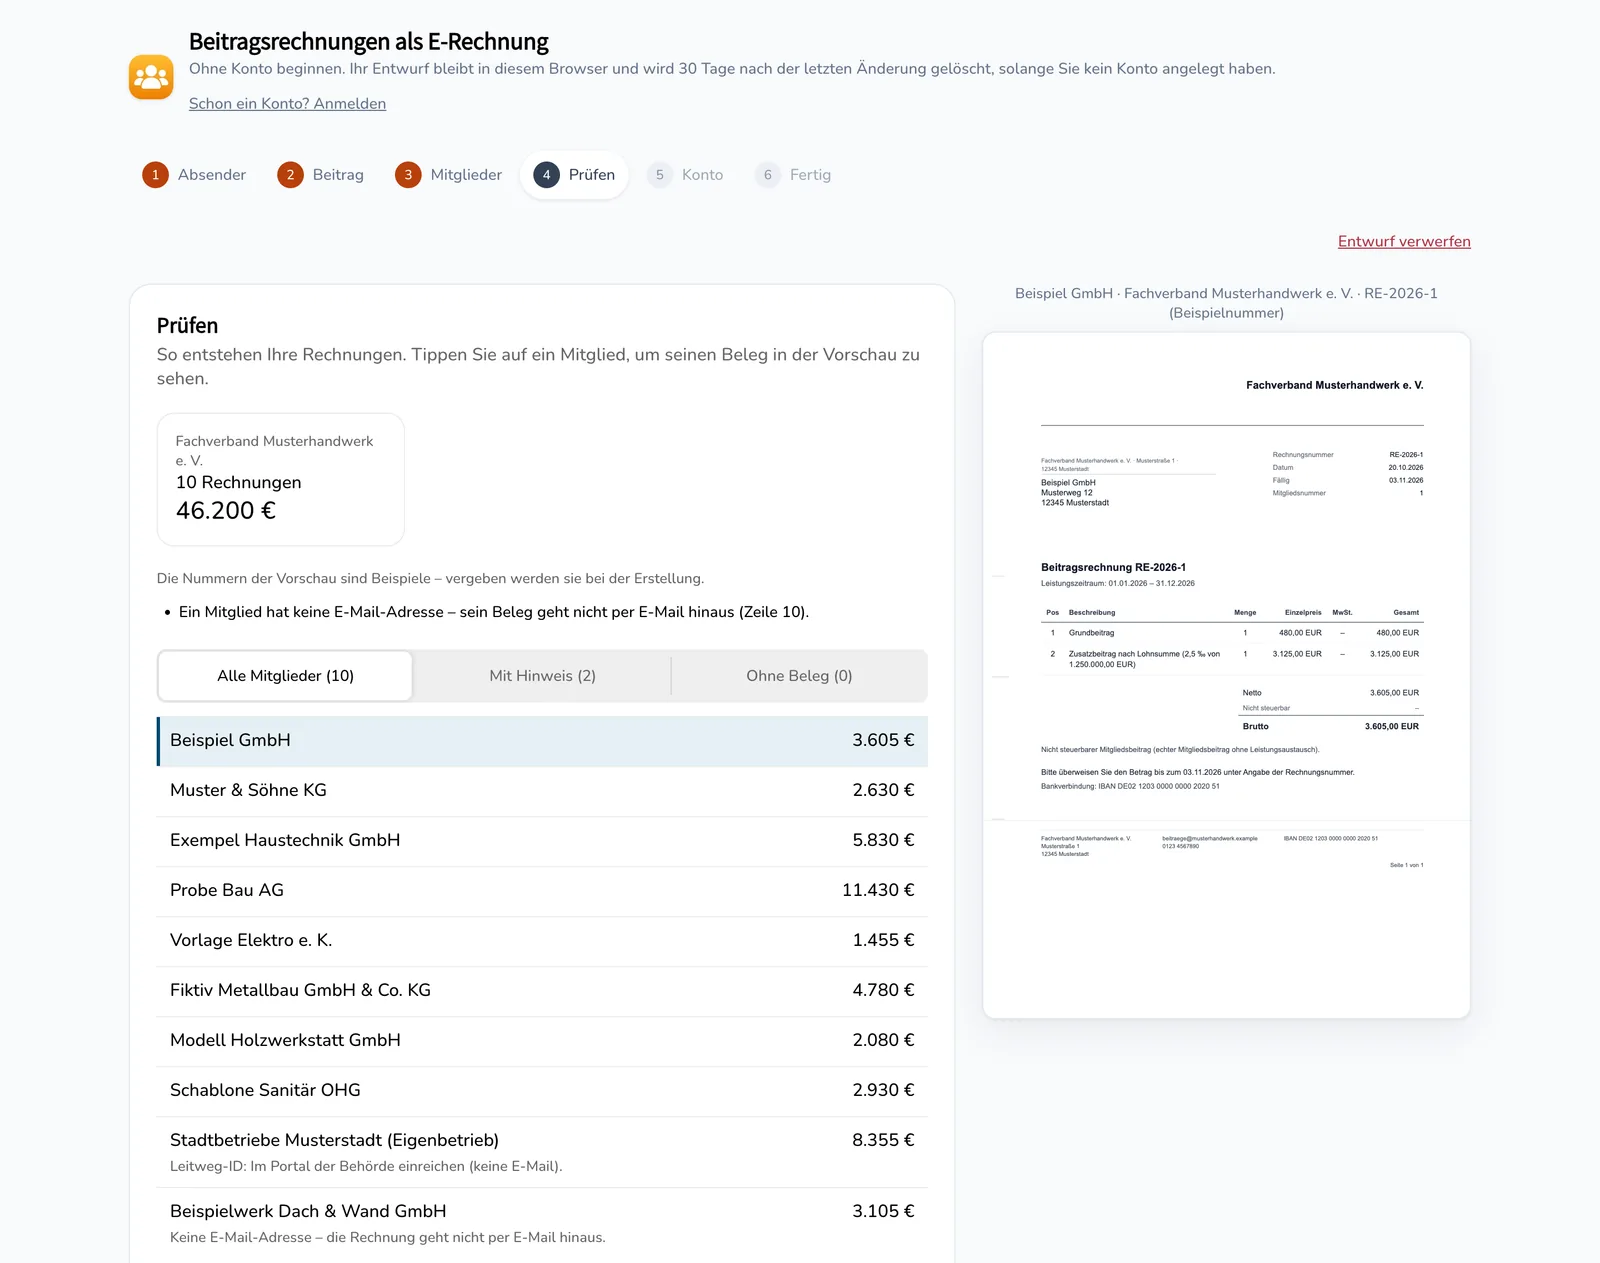
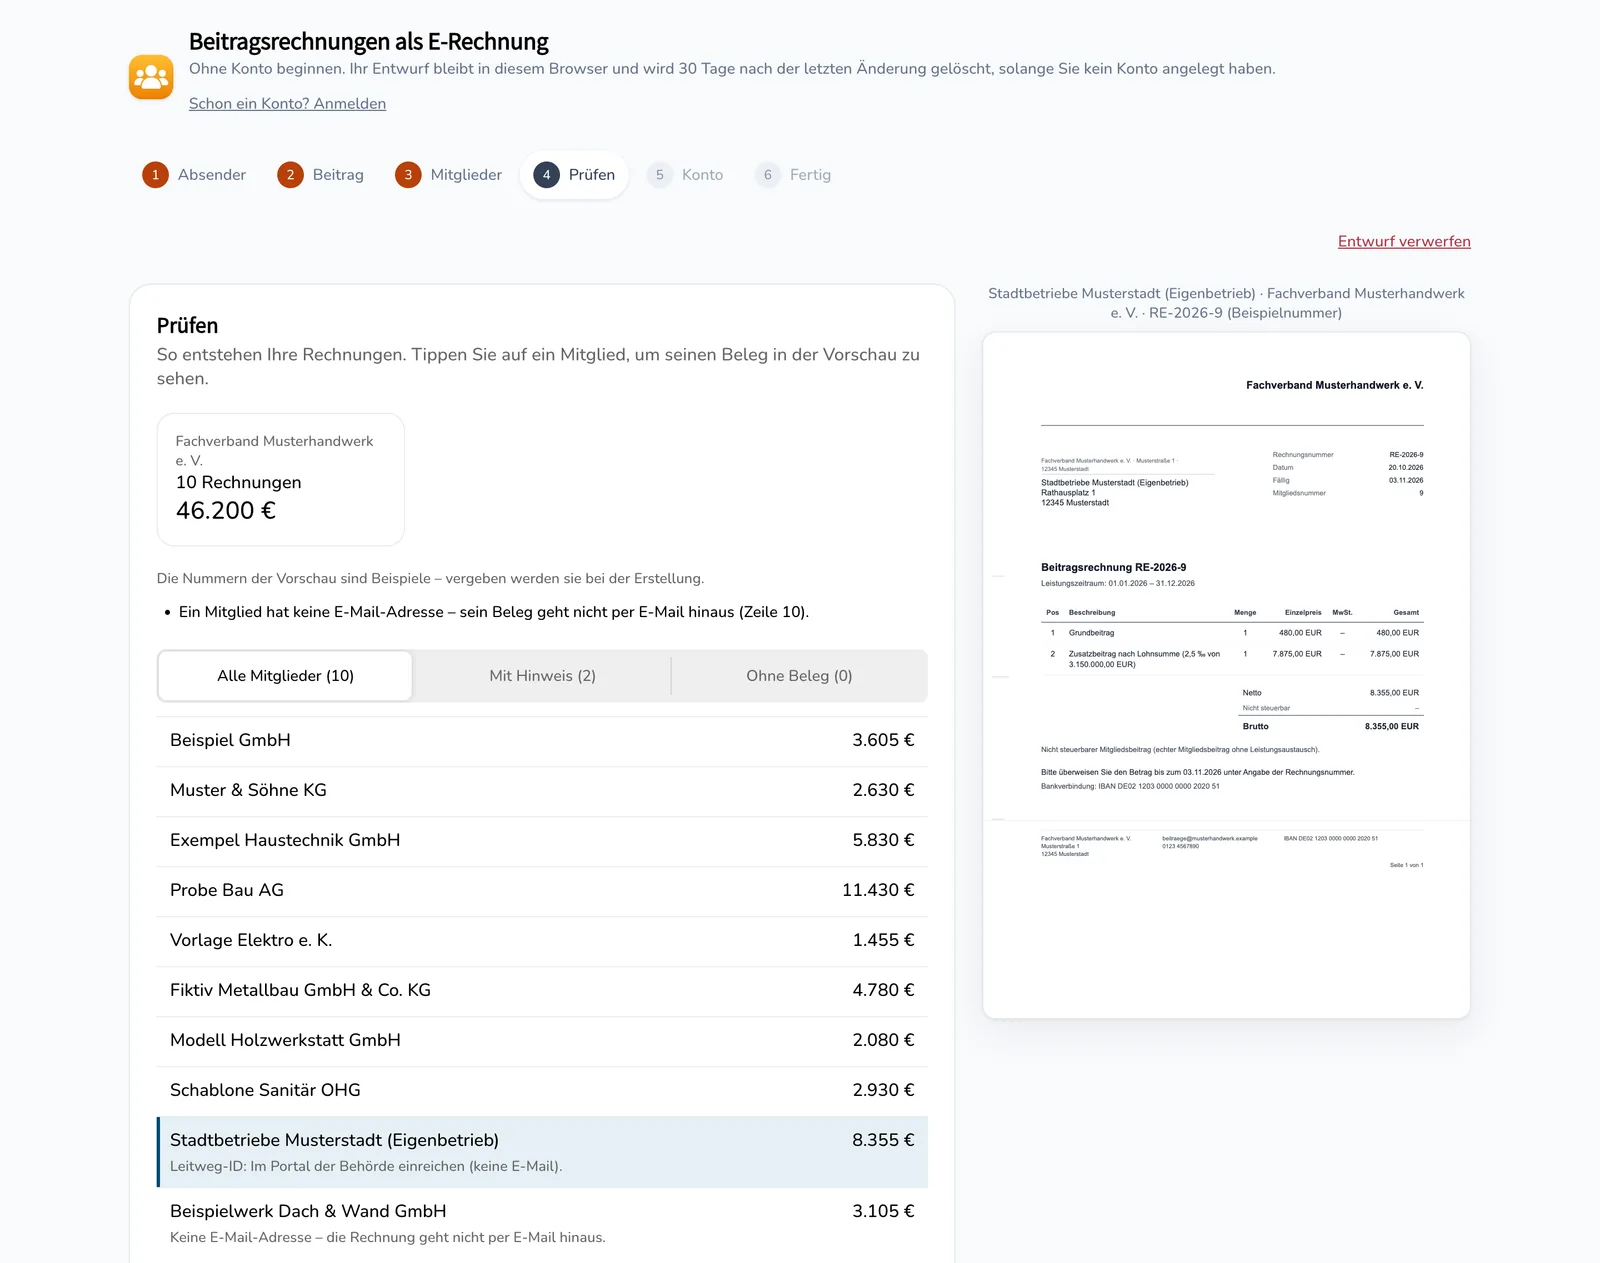
Vor dem Konto sehen Sie jede Rechnung und jeden Bescheid: den Betrag je Mitglied und Rechnungssteller, die Summen und Hinweise auf fehlende Angaben. Wählen Sie ein Mitglied, zeigt die Vorschau seinen Beleg; die Nummern dort sind Beispiele.
Danach
Danach legen Sie das Konto an – mit E-Mail und Passwort, mit Google oder Apple. Damit stehen Nummern und Beträge fest. Versenden und herunterladen können Sie die Rechnungen, sobald Ihre E-Mail-Adresse bestätigt ist; bei der Anmeldung mit Google oder Apple sofort. Rechnungsdatum ist der Tag, an dem ein Beleg versendet oder zum ersten Mal geöffnet wird.
Pflicht-Check
Entscheidend ist, wofür ein Mitglied zahlt und an wen die Rechnung geht. Die Übersicht gibt den Rechtsstand vom wieder.
| Was Sie abrechnen | E-Rechnung Pflicht? | Was gilt | Im Assistenten |
|---|---|---|---|
| Echte Mitgliedsbeiträge – für die Arbeit Ihrer Organisation im Interesse aller, gleich hoch oder nach einem für alle Mitglieder verbindlichen Maßstab | Nein | Nach Auffassung der Finanzverwaltung kein Leistungsaustausch, damit weder Rechnungspflicht noch E-Rechnungspflicht. Das Beitragsschreiben darf als PDF oder auf Papier gehen. Umsatzsteuer gehört nicht hinein: Wer sie ausweist, schuldet sie. | Steuerstatus „Echter Mitgliedsbeitrag – nicht steuerbar“ |
| Beiträge mit Umsatzsteuer und Entgelte für Leistungen an einzelne Mitgliedsunternehmen – etwa Seminare, Gutachten, Anzeigen oder eine Fachzeitschrift | Ja, grundsätzlich – an Unternehmen im Inland, die die Leistung für ihr Unternehmen beziehen; Übergangsfristen unten | Rechnung innerhalb von sechs Monaten nach der Leistung, grundsätzlich als E-Rechnung; die Zustimmung des Mitglieds braucht es nicht. Enthält eine Rechnung steuerpflichtige und steuerfreie Positionen, ist sie insgesamt E-Rechnung. Keine E-Rechnung nötig bei Rechnungen bis 250 € einschließlich Umsatzsteuer, bei Umsätzen, die nach § 4 Nr. 8 bis 29 UStG steuerfrei sind, und bei Rechnungen von Kleinunternehmern. | „Wir berechnen Umsatzsteuer (19 %)“, „Steuerbefreit nach § 4 UStG“ oder „Kleinunternehmer nach § 19 UStG – keine Umsatzsteuer“ |
| Beitragsbescheid einer Innung oder einer anderen Körperschaft des öffentlichen Rechts | Nein, soweit der Beitrag kein Entgelt für eine Leistung ist | Rechnungspflicht und damit E-Rechnungspflicht setzen eine Leistung voraus. Ob Ihr Beitrag Entgelt für eine Leistung ist und wie Ihre Körperschaft umsatzsteuerlich einzuordnen ist, klären Sie mit Ihrer Steuerberaterin oder Ihrem Steuerberater. Leistungen außerhalb des Bescheids, etwa Kurse, prüfen Sie gesondert. | Steuerstatus „Körperschaft des öffentlichen Rechts – Beitragsbescheid“: Beleg mit dem Titel „Beitragsbescheid“, ohne Steuerblock und ohne E-Rechnung |
| Mitglieder, die Privatpersonen sind – oder Leistungen nicht für ein Unternehmen beziehen | Nein | Keine E-Rechnung nötig. | Mitglied als „Person“ anlegen |
Der Bundesfinanzhof hält die Auffassung der Finanzverwaltung zu echten Mitgliedsbeiträgen für unvereinbar mit dem Unionsrecht (Urteil vom 13. November 2025, V R 4/23). Interessenvertretung, die der ganzen Branche oder dem Berufsstand zugutekommt, ist auch nach seiner Rechtsprechung grundsätzlich keine entgeltliche Leistung (Urteil vom 13. Dezember 2018, V R 45/17). Das Bundesfinanzministerium hat Abschnitt 1.4 UStAE bisher nicht geändert. Prüfen sollten Sie vor allem Beiträge, die zugleich Leistungen für das einzelne Mitglied abgelten.
Diese Übersicht gibt den Rechtsstand vom wieder und ersetzt keine steuerliche Prüfung im Einzelfall. Ob Ihre Beiträge echte Mitgliedsbeiträge sind und welcher Gesamtumsatz für Ihre Rechnungen maßgeblich ist, klären Sie mit Ihrer Steuerberaterin oder Ihrem Steuerberater. Ausführlich und mit Quellen: E-Rechnung im Verband: Was gilt für Mitgliedsbeiträge?
Funktionen
Für Beitragsordnungen mit Grundbeitrag, Lohnsumme und mehreren Rechnungsstellern.
Feste Beträge, Anteile in Promille oder Prozent mit Mindestlohnsumme und Staffeln, die sich an der Größe eines Unternehmens orientieren. Jede Position wird auf den Cent gerundet, die Umsatzsteuer je Steuersatz auf die Summe gerechnet.
Im Assistenten bis zu vier Rechnungssteller, jeder mit Anschrift, Bankverbindung, Steuerstatus und eigenem Nummernkreis. Je Rechnungssteller entsteht ein eigener Beleg; die PDF-Belege eines Mitglieds gehen gemeinsam in einer E-Mail hinaus.
Echter Mitgliedsbeitrag (nicht steuerbar), Umsatzsteuer 19 %, Kleinunternehmer nach § 19 UStG, steuerbefreit nach § 4 UStG oder Körperschaft mit Beitragsbescheid. Ohne Umsatzsteuer ist der Hinweis auf dem Beleg vorbelegt, etwa der Verweis auf § 19 UStG, und lässt sich ändern.
.xlsx, .xls, .ods oder CSV bis 10 MB, Zeilen aus Excel einfügen oder Mitglieder von Hand anlegen; die Spalten werden automatisch zugeordnet.
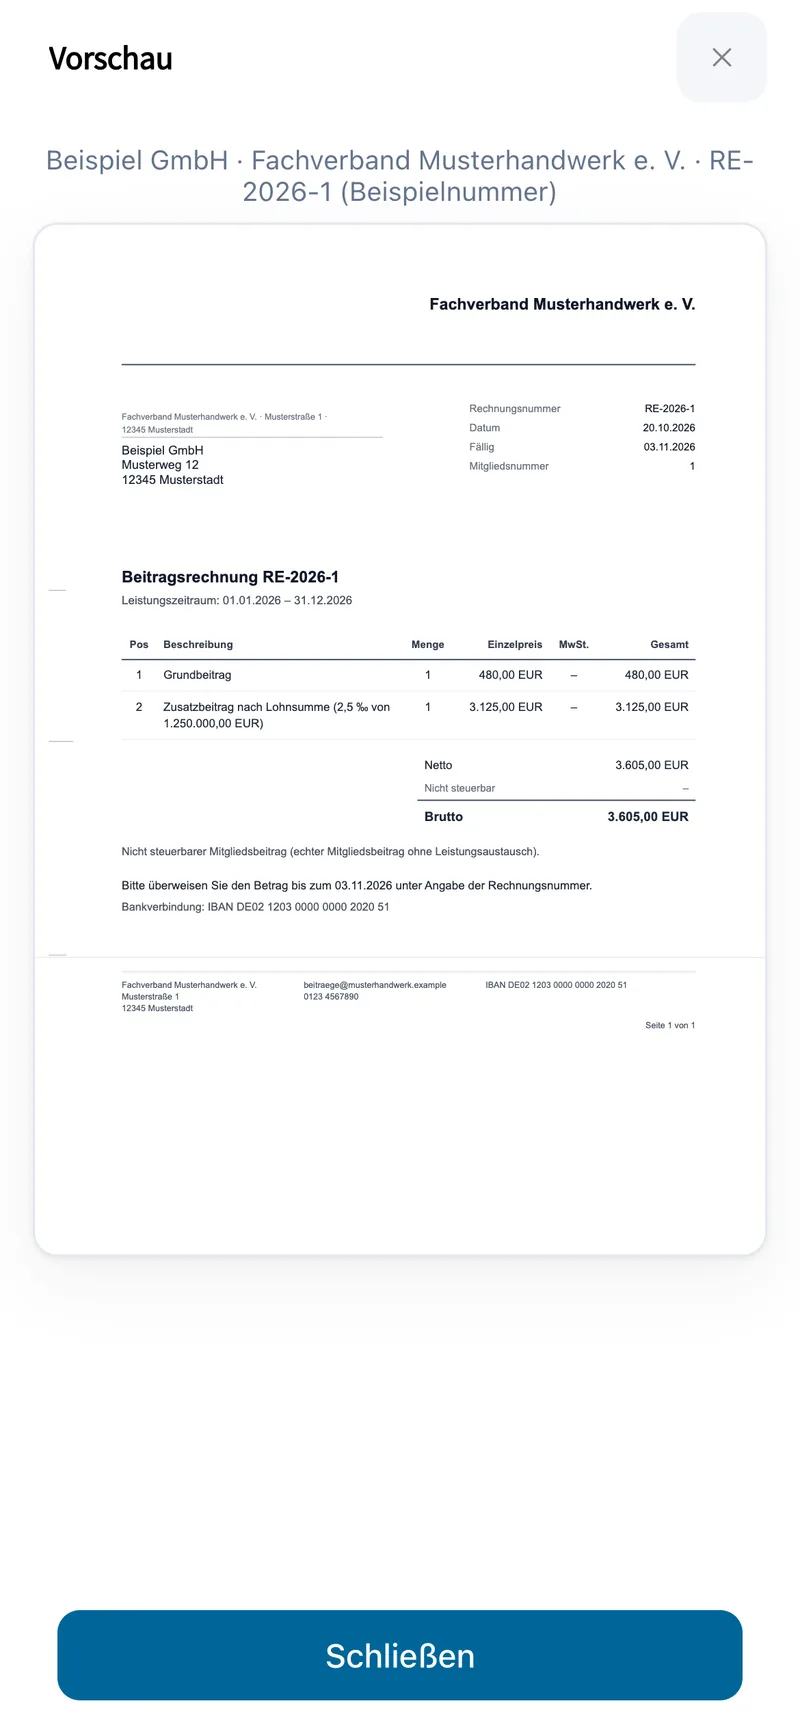
Die Rechnung steht neben dem Formular im Layout des PDFs und rechnet bei jeder Eingabe mit; auf dem Smartphone über „Rechnung ansehen“.
Bis Sie ein Konto anlegen, liegt der Entwurf nur in Ihrem Browser. Er wird 30 Tage nach der letzten Änderung gelöscht; verwerfen können Sie ihn jederzeit.
Mit dem Konto stehen Nummern und Beträge fest. Per E-Mail versenden und herunterladen können Sie, sobald Ihre E-Mail-Adresse bestätigt ist.
Suche nach Nummer, Name und Mitgliedsnummer, Filter nach Jahr, Status, Dokumentart und Versand, eine Vorschau jedes Belegs und der Download als ZIP, bei mehreren Rechnungsstellern mit einem Ordner je Rechnungssteller. Die Belege bleiben auch ohne Buchung lesbar und herunterladbar.
Mitglieder mit Leitweg-ID oder Käuferreferenz erhalten ihre Rechnung zusätzlich als XRechnung. Die Leitweg-ID wird samt Prüfziffer geprüft. Bei einer Leitweg-ID wählen Sie den Zustellweg je Mitglied: im Portal der Behörde einreichen, E-Mail nur mit der XRechnung oder E-Mail mit PDF und XRechnung. Für die XRechnung braucht der Rechnungssteller eine Ansprechperson mit Telefon und E-Mail.
Die Beitragsrechnung ist Teil der Mitgliederverwaltung der Verbands App.
Preis
10 € je 1.000 Mitglieder im Monat
Mitgliederabrechnung (E-Rechnung), netto – jährlich 100 € je 1.000 Mitglieder.
Nur E-Rechnung für Beiträge: nach 30 Tagen Test (5.000 Mitglieder) 10 €/Monat bzw. 100 €/Jahr je 1.000 Mitglieder netto, bis 5 Verwaltungskonten, ohne Plattformpreis.
Die Testphase geht nicht automatisch in ein kostenpflichtiges Paket über; gebucht wird ausdrücklich in der Web-App. Ihre Belege bleiben auch ohne Buchung lesbar und herunterladbar.
Preise netto zzgl. USt., Stand Oktober 2026. Alle Bausteine und Preise
Häufige Fragen
Tragen Sie Absender, Beitrag und Mitglieder ein und prüfen Sie jede Rechnung in der Vorschau. Das Konto legen Sie erst an, wenn alles stimmt.
Kein Konto nötig, bis die Rechnungen stimmen.
Wenn Sie Formel, Rechnungssteller oder die Übernahme Ihrer Liste vorab besprechen möchten, erreichen Sie uns persönlich. Der Assistent bleibt jederzeit ohne Termin nutzbar.